Итальянская виза выбранного места жительства не создает налогового освобождения. Пенсионер из США, ставший налоговым резидентом Италии, обычно облагается в Италии налогом на доходы со всего мира, а граждане США, как правило, продолжают выполнять федеральные обязанности по подаче деклараций и отчетности о мировом доходе в Соединенных Штатах.
Соглашение между США и Италией об избежании двойного налогообложения 1999 года координирует две системы, распределяет права налогообложения по отдельным категориям дохода и предусматривает такие механизмы, как зачет иностранных налогов. Оно не означает, что любая пенсия облагается только в одной стране или что американец, живущий в Италии, может прекратить подавать декларации в США.
Для получателей иностранных пенсий, отвечающих требованиям, статья 24-ter позволяет применять замещающий налог по ставке 7% к доходу иностранного источника, подпадающему под режим, вместо обычного итальянского подоходного налога, на срок до десяти налоговых периодов. Право на режим зависит от наличия соответствующей иностранной пенсии, предыдущего налогового резидентства и выбранного итальянского муниципалитета, а не просто от наличия визы выбранного места жительства.
Это руководство посвящено налогам, а не визовым требованиям. Иммиграционные правила изложены в полном руководстве по визе выбранного места жительства и в руководстве по визе для пенсионеров из США. Координация трансграничных деклараций и специальных режимов доступна через наши налоговые услуги для иностранцев в Италии.
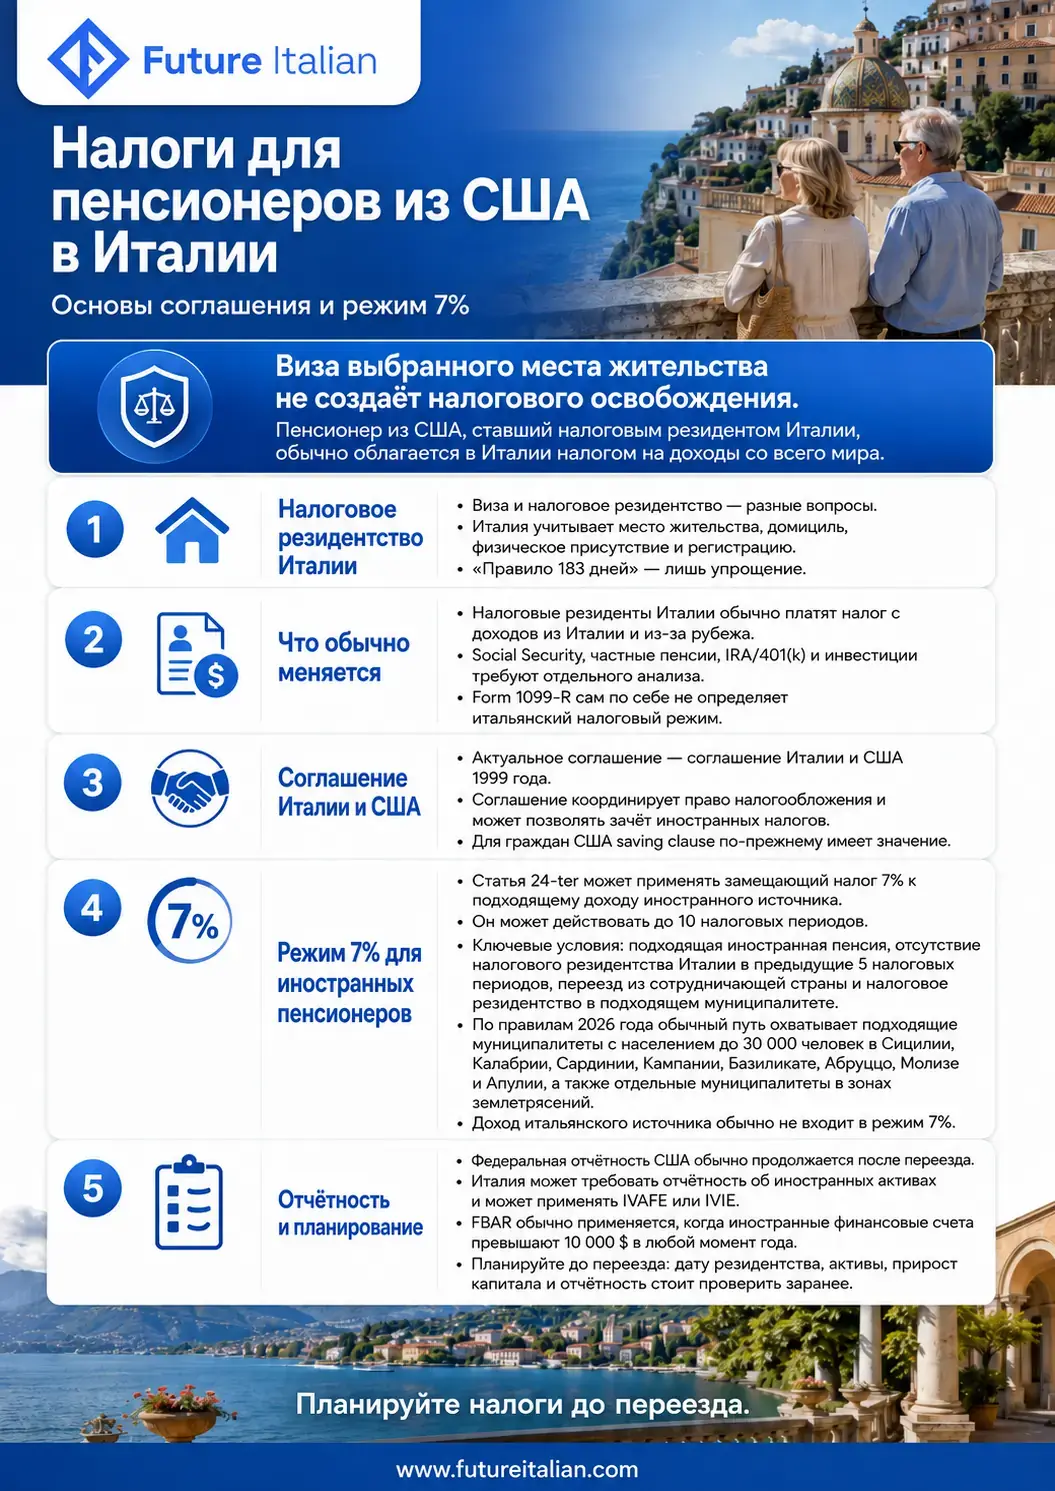
Таблица показывает основные правила для пенсионных и инвестиционных доходов. Для каждого вида дохода отдельно применяются соглашение и действующий выбор режима 7%, если он доступен.
| Доход или статус | Итальянское правило | Последствие в США |
|---|---|---|
| Social Security: гражданин США без итальянского гражданства | Налогообложение в Италии как стране резидентства | Saving clause может сохранять налог США |
| Social Security: двойное гражданство США–Италия, проживание в Италии | По соглашению облагается только в Италии | Протокол защищает освобождение этой выплаты от налога США |
| Частная пенсия, traditional IRA или 401(k) | Выплату обычно рассматривают как облагаемую пенсию или иной доход; возможен режим 7% | Налог США по гражданству и согласование зачетов могут сохраняться |
| Roth IRA | Освобождение выплаты в США не означает автоматическое освобождение в Италии | Проверьте взносы, структуру счета и выплату до снятия |
| Пенсия за государственную службу | Отдельные правила статьи 19 о плательщике и гражданстве | Рассматривается отдельно от частных пенсий |
| Дивиденды и проценты | Обычно облагаются в Италии; подходящие иностранные доходы могут подпадать под 7% | Удержания в стране источника и налогообложение граждан США требуют согласования кредитов |
| Прирост капитала | Итальянские правила зависят от актива и источника; подходящий иностранный прирост может подпадать под 7% | Нужно согласовать американские правила налогообложения прироста |
| Иностранные доходы в рамках статьи 24-ter | Замещающий налог 7% при действующем выборе режима | Декларации и остаточный налог США рассчитываются отдельно |
Визовые требования и налоговое резидентство рассматриваются отдельно
Виза выбранного места жительства разрешает въезд и долгосрочное проживание в Италии без работы. Налоговое резидентство определяется отдельно по итальянскому налоговому праву исходя из фактов соответствующего календарного года.
Получение визы не делает человека автоматически налоговым резидентом в день выдачи. И наоборот, лицо может соответствовать итальянским критериям налогового резидентства еще до завершения всех иммиграционных или муниципальных формальностей. Поэтому дату переезда, физическое присутствие, жилье, семейные связи и регистрацию необходимо планировать вместе.
Когда Италия считает пенсионера из США налоговым резидентом?
Согласно действующей статье 2 итальянского Налогового кодекса, физическое лицо считается резидентом для подоходного налога, если большую часть налогового периода, включая доли дня, выполняется хотя бы одно условие:
- У лица имеется место жительства в Италии по гражданскому праву.
- Домициль находится в Италии, то есть там преимущественно сосредоточены личные и семейные отношения.
- Лицо физически присутствует в Италии.
- Регистрация в реестре постоянных жителей большую часть года создает опровержимую презумпцию налогового резидентства.
Знакомое «правило 183 дней» дает лишь сокращенное объяснение. Налоговое резидентство зависит не только от ночей в Италии; високосный год и доли дня могут повлиять на расчет. Анализ пенсионера, перенесшего в Италию семейную жизнь и постоянный дом, отличается от анализа человека, приехавшего на длительное пребывание.
Что обычно меняется при итальянском налоговом резидентстве
Налоговый резидент Италии обычно облагается налогом на доходы как из Италии, так и из-за рубежа. Для американского пенсионера могут иметь значение:
- Social Security и другие государственные выплаты.
- Частные пенсии, аннуитеты, выплаты из IRA и 401(k).
- Проценты, дивиденды и выплаты инвестиционных фондов.
- Прирост капитала, доход от аренды, роялти и распределения трастов.
- Иностранная недвижимость, банковские и брокерские счета и другие активы, подлежащие отчетности или налогам на имущество, когда это применимо.
Итальянский режим зависит от юридической категории каждого платежа, а не только от названия у американского плательщика. Например, выплата в Form 1099-R все равно должна быть классифицирована по итальянскому праву и Соглашению.
Почему налоговая отчетность США обычно продолжается после переезда
Граждане США обычно продолжают подавать федеральную декларацию о мировом доходе, живя за рубежом. Переезд в Италию, регистрация итальянским резидентом или получение ВНЖ сами по себе не прекращают эту обязанность.
Итоговый налог США может уменьшаться за счет зачета иностранных налогов, положений Соглашения, исключений или вычетов в зависимости от дохода. Обязанность подать декларацию не всегда означает обязанность уплатить налог: декларация может требоваться, даже если зачеты снижают чистый налог США до нуля.
Foreign Earned Income Exclusion не распространяется на пенсии, Social Security или выплаты с пенсионных счетов, например IRA. Это не трудовой доход из-за рубежа; вместо этого нужно согласовать соглашение и иностранные налоговые кредиты.
Налоги штата требуют отдельной проверки. Некоторые штаты продолжают считать бывшего резидента домицилированным, пока не будет доказан достаточный разрыв связей, и не обязаны следовать федеральному налоговому соглашению.
Как работает налоговое соглашение Италии и США
Налоговое соглашение США–Италия, подписанное в 1999 году, содержит отдельные правила для пенсий, Social Security, государственной службы, инвестиций, недвижимости и устранения двойного налогообложения.
Соглашение также содержит saving clause, которая, с учетом перечисленных исключений, обычно сохраняет право США облагать своих граждан так, как если бы Соглашения не существовало. Поэтому положение, предоставляющее Италии первичное или исключительное право налогообложения, не всегда можно читать изолированно в отношении гражданина США.
Статья 23 координирует устранение двойного налогообложения, включая зачет соответствующих итальянских налогов в США в пределах внутреннего законодательства. Практический результат зависит от правил определения источника, категорий дохода, времени и признания одного дохода обеими странами в одном году.
Как обычно анализируют основные пенсионные доходы
Social Security США
Для гражданина США, живущего в Италии и не имеющего итальянского гражданства, Италия может облагать Social Security по правилу страны резидентства, а saving clause может сохранять налог США. Для гражданина с двойным гражданством США–Италия, живущего в Италии, выплаты американской Social Security облагаются только в Италии согласно соглашению и протоколу.
Различие объясняется в официальном пояснении Министерства финансов США к статье 18 и исключениям из saving clause. Исключительное налогообложение Social Security в Италии не отменяет другие обязанности по декларациям США.
Частные пенсии и выплаты из IRA и 401(k)
Частные пенсии и выплаты из пенсионных счетов обычно требуют классификации в обеих системах. Италия может облагать выплату как пенсию или иной доход, а США сохранять право налогообложения граждан через saving clause.
Нельзя предполагать, что американская налоговая отсрочка счета автоматически признается Италией. Traditional IRA, Roth IRA, 401(k), пенсионные и аннуитетные схемы могут иметь разный итальянский режим в зависимости от юридической структуры, взносов и истории выплат.
Пенсии за государственную службу
Статья 19 содержит специальные правила для вознаграждений и пенсий, связанных с государственной службой. Плательщик, характер прежней работы, резиденция и гражданство меняют результат, поэтому федеральную, штатную, военную или муниципальную пенсию нельзя автоматически объединять с частной.
Дивиденды, проценты и прирост капитала
Италия обычно облагает инвестиционный доход своих налоговых резидентов, а США могут применять удержание в стране источника или налог по гражданству. Ограничения Соглашения, итальянские ставки, зачеты иностранных налогов и характер счета необходимо согласовать.
Прирост капитала особенно чувствителен, поскольку Италия и США могут использовать разные налоговые базы, периоды владения и моменты признания дохода. Продажа активов с накопленной прибылью до или после переезда способна привести к существенно разным последствиям.
Недвижимость в США, сдаваемая в аренду
Доход и прирост от недвижимости в США могут оставаться облагаемыми там, поскольку объект расположен в США. Налоговый резидент Италии также может быть обязан декларировать доход и актив в Италии, применяя доступные положения Соглашения и зачеты для снижения двойного налогообложения.
Амортизация, вычитаемые расходы и расчет прироста различаются в двух системах. Цифры, перенесенные прямо из декларации США, не всегда корректны для итальянской декларации.
Налоговый режим Италии 7% для иностранных пенсионеров: как он работает
Статья 24-ter итальянского Налогового кодекса позволяет иностранным пенсионерам, отвечающим требованиям и ставшим налоговыми резидентами Италии, выбрать режим замещающего налога по ставке 7% для дохода иностранного источника, подпадающего под режим. Его часто называют итальянской flat tax 7% для пенсионеров, хотя юридически точнее использовать название «режим замещающего налога для иностранных пенсионеров».
Режим отделен от иммиграционного статуса. Обладатель визы выбранного места жительства может соответствовать требованиям, но виза не предоставляет налоговую льготу; лицо с другим законным основанием проживания тоже может подходить при выполнении всех налоговых условий.
Кто подходит для режима статьи 24-ter?
Основные условия закона требуют, чтобы налогоплательщик:
- Получает пенсионный доход от иностранного плательщика, отвечающий требованиям режима.
- Перенес налоговое резидентство в Италию, не являясь итальянским налоговым резидентом в предыдущие пять налоговых периодов.
- Переехал из страны или территории, имеющей с Италией соглашение об административном сотрудничестве.
- Установил налоговое резидентство в муниципалитете, отвечающем территориальным и демографическим условиям.
Не любая выплата, называемая пенсией в США, обязательно получает одинаковую итальянскую классификацию. Social Security, частные пенсии, государственные пенсии, аннуитеты, выплаты IRA и снятия 401(k) следует оценивать отдельно, прежде чем считать такую выплату иностранной пенсией, дающей право на режим.
Какие итальянские муниципалитеты подходят?
В 2026 году обычный порядок охватывает муниципалитеты с населением не более 30 000 жителей в Сицилии, Калабрии, Сардинии, Кампании, Базиликате, Абруццо, Молизе и Апулии. Для зоны землетрясений Центральной Италии 2016–2017 годов предел остается 3 000 жителей, а город должен входить в законодательные приложения к DL 189/2016.
Право необходимо проверять для конкретного муниципалитета до подписания аренды, покупки недвижимости или регистрации. Одного нахождения в подходящем регионе недостаточно; данные населения или законодательный список на год переезда могут быть решающими. Для практического сравнения смотрите руководство по доступным итальянским городам для пенсионеров.
Какой доход облагается по ставке 7%?
Замещающий налог не ограничивается иностранной пенсией, на основании которой получено право на режим. После выполнения условий налогоплательщик обычно может применять ставку 7% к доходу иностранного источника любой категории, подпадающему под режим, с учетом правил источника и объема выбора.
- Иностранные пенсии и аннуитеты.
- Иностранные дивиденды, проценты и выплаты инвестиционных фондов.
- Иностранный прирост капитала и доход от ценных бумаг или финансовых активов.
- Доход от иностранной недвижимости, роялти, распределения трастов и иной доход иностранного источника, подпадающий под режим.
Доход итальянского источника не входит в базу замещающего налога и обычно облагается по стандартным правилам. Налогоплательщик может также исключить из выбора доход из одного или нескольких иностранных государств или территорий, возвращая его к обычному итальянскому налогообложению и применимым правилам зачета иностранных налогов.
Для гражданина США итальянская ставка 7% не прекращает отчетность США и не устраняет американский налог автоматически. Соглашение, saving clause, налог страны источника и иностранные зачеты все равно координируются для каждой категории дохода.
Сколько длится режим 7% и как его выбрать?
Выбор действует в налоговом периоде переноса резиденции в Италию и в следующие девять периодов, максимум десять налоговых периодов, если налогоплательщик сохраняет право и не отменяет или не утрачивает режим.
Выбор заявляется в итальянской налоговой декларации за год, в котором он становится эффективным. Налог 7% платится единой суммой по применимой процедуре с кодом платежа 1899; сроки и механизм подачи следует подтверждать для соответствующего налогового года.
Когда режим 7% выгоден?
Режим может быть ценным для пенсионеров с существенными иностранными пенсиями, инвестициями или доходом от недвижимости, но номинальные 7% не всегда дают лучший результат. Обычные вычеты, положения Соглашения, иностранные зачеты, убытки, последствия отчетности об активах и ожидаемая структура доходов могут существенно изменить сравнение.
Анализ необходимо завершить до переезда, поскольку дата резиденции, выбранный муниципалитет, продажи активов и первая итальянская декларация определяют эффективность выбора. Налоговый план также должен согласовываться с доказательствами пассивного дохода для визы.
Простой пример расчета 7%
Если €100 000 иностранных доходов полностью покрыты действующим выбором статьи 24-ter, итальянский замещающий налог равен €7 000. Это только итальянский расчет: в него не входят налог на итальянские доходы и возможный остаточный налог США после применения соглашения и зачетов.
Совпадают ли режим 7% для пенсионеров и режим impatriati?
Нет. Режим замещающего налога по ставке 7% по статье 24-ter предназначен для получателей иностранных пенсий, отвечающих требованиям и переносящих налоговую резиденцию в подходящий муниципалитет. Он может охватывать доход иностранного источника, подпадающий под режим, в течение максимум десяти налоговых периодов и не требует работы в Италии.
Режим impatriati по статье 5 Законодательного декрета № 209/2023 предусматривает льготу для отвечающего установленным требованиям дохода от наемной работы, приравненных к нему выплат и профессиональной деятельности в качестве самозанятого, осуществляемой в Италии. Поскольку виза выбранного места жительства не разрешает работать, этот режим обычно не относится к человеку, остающемуся на таком иммиграционном пути.
Называть режим 7% для пенсионеров режимом impatriati юридически и практически неверно. Лицу, которое позднее сменит иммиграционный статус, начнет работать в Италии и получать доход, отвечающий требованиям режима, понадобится отдельный анализ по действующим на тот момент правилам.
Итальянская отчетность об иностранных активах и имущественные налоги
Налоговым резидентам Италии обычно необходимо оценивать отчетность об иностранных активах в разделе RW декларации. Это может включать зарубежные банковские и брокерские счета, недвижимость, финансовые инвестиции, отдельные страховые продукты, трасты и другие интересы вне Италии.
Иностранные финансовые активы могут также облагаться IVAFE, а зарубежная недвижимость может облагаться IVIE с учетом правил оценки, освобождений и зачетов. Отчетность может требоваться, даже если актив не приносит дохода или налог в итоге не уплачивается.
Действующий выбор статьи 24-ter освобождает от итальянской отчетности по зарубежным активам в quadro RW и от IVIE и IVAFE в отношении активов в юрисдикциях, включенных в режим. Для активов в исключенной стране сохраняются обычные обязанности по отчетности и применимые налоги.
Объем льготы разъяснен в циркуляре Agenzia delle Entrate 21/E от 17 июля 2020 года, раздел 6. Итальянская декларация по-прежнему должна содержать выбор режима и остальные подлежащие декларированию доходы; американские FBAR и Form 8938 являются отдельными обязанностями.
Отчетность США об иностранных счетах и активах
Открытие итальянских банковских или инвестиционных счетов может создать дополнительную отчетность в США. FBAR обычно требуется, когда совокупная стоимость подлежащих отчетности иностранных финансовых счетов превышает 10 000 долларов США в любой момент календарного года.
Form 8938 может применяться при отдельных порогах. Иностранные трасты, компании, партнерства, фонды и подарки могут требовать дополнительные формы, включая Forms 3520, 5471, 8621, 8858 или 8865, в зависимости от структуры.
Многие европейские фонды могут классифицироваться в США как passive foreign investment companies, создавая сложные обязанности по отчетности и потенциально крайне неблагоприятное налогообложение. Инвестиционные продукты следует проверять до их покупки гражданином США после переезда.
Налоговое планирование до переезда в Италию
Наиболее полезное планирование обычно проводится до даты начала итальянского налогового резидентства. Проверка до переезда должна определить:
- Предполагаемую дату итальянского налогового резидентства и ограничения применения правил split-year.
- Все пенсии, пенсионные счета, аннуитеты, трасты и инвестиционные счета.
- Нереализованный прирост, различия налоговой базы и запланированные продажи.
- Домициль в штате США и шаги для его прекращения, когда это уместно.
- Право на режим 7% для пенсионеров или другой итальянский режим новых резидентов.
- Обязанности по отчетности в Италии и США, возникающие из-за счетов, организаций и структур наследственного планирования.
Визовый комплект и налоговый план также должны быть согласованы. Финансовая схема, представленная как стабильный пассивный доход для иммиграции, после переезда должна правильно классифицироваться и декларироваться.
Распространенные налоговые ошибки американских пенсионеров в Италии
- Предполагать, что виза выбранного места жительства сама предоставляет налоговое освобождение.
- Использовать только подсчет 183 дней и игнорировать домициль, резиденцию и доли дня.
- Считать, что Соглашение автоматически отменяет обязанность подавать декларацию в США или полностью устраняет двойное налогообложение.
- Считать все выплаты Form 1099-R одинаковыми для Италии.
- Переезжать в южный муниципалитет без подтверждения права на режим 7%.
- Не сообщать иностранные счета и активы в одной или обеих странах.
Налоговый план нужно построить до переезда
Для пенсионера из США Италия может дать благоприятные налоговые результаты, включая режим 7% в подходящих случаях, но ничего не следует автоматически из наличия визы. Значение имеют дата резиденции, классификация дохода по Соглашению, гражданство, источник дохода и структура активов.
До переезда следует рассчитать итальянские и американские налоговые последствия, а после приезда согласованно выполнять обязанности по декларированию в обеих странах. Это предотвращает ситуацию, при которой иммиграционная стратегия создает налоговую проблему или проблему с отчетностью, которой можно было избежать.
Часто задаваемые вопросы
Источники
- 1TUIR, статья 2 — налоговое резидентство
normattiva.it
- 2
- 3Agenzia delle Entrate: Circolare 21/E del 17 luglio 2020
agenziaentrate.gov.it
- 4
- 5
- 6